欢迎来到北京同辉升旺工程技术有限公司官网!

铜价上行趋势明确,大宗商品格局生变,四季度市场行情预判
最近大宗商品圈,铜成了当仁不让的焦点。记者获悉,9 月上旬,LME三个月期铜盘中一度冲到14875美元 / 吨,刷新历史新高,国内沪铜主力同步站上 112330 元 / 吨,距离年内历史高点只差一步,铜价彻底走出一波大牛行情。很多人纳闷,到底是什么在推着铜价一路走高?
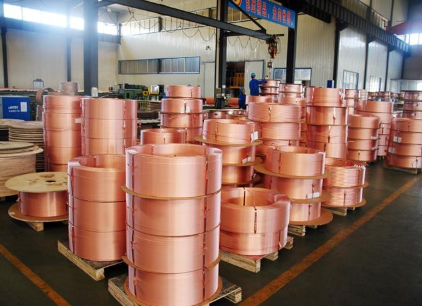
本轮铜价破纪录,不是单一因素拉动,而是供给、政策、库存、新需求多重力量叠加的结果。
首当其冲是全球铜矿供给持续收紧。全球最大产铜国智利矿山老化、矿石品位逐年下滑,二季度当地铜产量同比大降 7.7%,创下 2007 年同期最低水平。ICSG 数据显示,2026 上半年全球铜矿总产量同比下滑 1.1%,铜精矿降幅达到 2.6%。矿山投产周期漫长,过去多年资本投入不足,就算价格上涨,短期也很难快速新增产能,矿端硬约束很难快速缓解,铜精矿加工费甚至一度跌入负值区间,原料紧缺信号十分明确。
其次是美国精炼铜关税预期,引爆全球 “抢铜”。市场预判美国或将对精炼铜加征关税,贸易商提前行动,大量把铜运往美国。全球库存出现明显分化,大量可交割铜沉淀在美国市场,欧亚地区流通货源变少,局部现货紧张直接推升价格,全球铜库存被重新分配,加剧现货紧张的体感。
再者,新兴需求持续给铜价托底。铜被称为 “新能源金属”,电网改造、新能源电站、新能源车之外,AI 算力建设带来线缆、液冷配套用铜新增需求,数据中心建设持续消耗铜资源。传统地产家电需求偏弱,但新能源 + 算力基建的增量,对冲了传统行业的拖累,长期需求预期被重新定价。叠加美元阶段性走弱,以美元计价的大宗商品获得金融端的助推,放大上涨弹性。
站在当前节点看四季度,铜很难单边一路暴涨,大概率是**高位震荡,强基本面托底,但波动明显放大。
利好支撑依旧存在:矿端减产、铜矿品位下滑的问题短期很难改善;国内进入传统 “金九银十”,电网、制造业、线缆企业四季度备货,会带来阶段性实物需求。如果美国关税政策落地不及预期,又或者政策加码,都可能再度刺激交易情绪。
但风险点同样不能忽视。第一,价格已经处在历史高位,一旦国内制造业复苏不及预期,终端采购畏高、主动降库,铜价容易出现快速回调。第二,美联储货币政策、美元波动,会持续影响大宗商品资金情绪。第三,美国关税如果最终落地落空,前期囤积的铜回流,会快速缓解现货紧张,带来价格回撤压力。
综合机构观点,四季度铜价中枢依旧维持高位运行,但不再是无脑单边上涨。操作层面要警惕高位剧烈波动,不能只看多,重点紧盯美国关税决议、国内制造业订单、铜矿生产扰动三大变量。中长期看,铜矿新增产能不足,新能源与算力带来的结构性需求,决定铜的紧平衡格局还会延续,只是短期行情会更加反复。